月影杠杆与风控之门:看懂配资市场的收益幻象和风险暗礁
屏幕上的资金曲线像一条通往月亮的银桥,杠杆让每一步看起来都更快,却也让脚下的裂缝更深。理解配资,先要分清它与正规融资融券:依据《中华人民共和国证券法》及证券监管规定,融资融券属于证券公司专营业务,未经批准向投资者提供证券融资服务,可能涉嫌违法经营证券业务。所谓“配资平台”并不等同于持牌券商,页面上的收益、风控和到账承诺,也不能替代监管保障。
先看几个常被忽略的细节。标的证券是平台允许买卖的股票或其他证券,名单可能随规则调整;担保品折算则是平台按折算率计算抵押品可支撑的资金,不等于证券市值,也没有适用于所有平台的统一比例。折算率下调、股价下跌或账户负债增加,都可能迅速压缩可用保证金。被动止损通常指账户触及预设风险线后,平台强制卖出持仓;遇到跳空、跌停或流动性不足,实际成交价可能远低于预期,甚至卖出后仍有欠款。
资金风险控制更不能只看界面上的“风控等级”。应核验经营主体与证券业务资质、资金是否进入本人可核查的账户、合同主体是否一致,并警惕要求转入个人账户、虚构券商通道或限制提现的平台。所谓到账时间取决于资金路径、审核和银行处理,未经核实的“秒到账”宣传不是安全证明。正规券商的融资融券也有适当性、担保比例和风险揭示要求,具体标准应以券商合同及交易所规则为准。
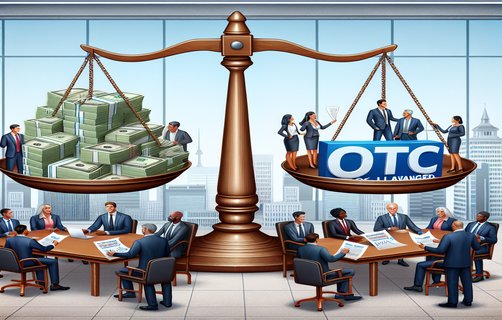
假设投资者用借入资金买入一只波动较大的股票:股价下跌后,担保品价值缩水,平台可能通知追加保证金;若未及时补足,强平会把账面亏损变成实际损失。若市场同时出现流动性骤降,卖出价格和提现速度都可能偏离预期。这个情景不是个别平台的保证结果,而是杠杆、价格波动与强制处置共同作用的风险链。
对企业与行业而言,违规配资可能放大短期交易和市场波动,也会增加纠纷、追偿及声誉成本;企业融资需求不应依赖来路不明的资金通道。投资者可通过分散持仓、降低杠杆、预留现金缓冲来降低波动风险,并以证监会、交易所和持牌券商公开信息核验规则。杠杆并不创造确定性,只会放大每次判断的后果。
你会如何核验一家平台的业务资质?
遇到强平或提现延迟,你最先检查什么?
你认为降低杠杆,还是分散持仓更能缓冲波动?
评论
Mia Chen
把担保品折算和强平风险讲得很清楚,尤其是跌停时成交价不确定这一点。
周小满
提醒核验资金路径很实用,平台宣传的到账速度确实不能当作安全依据。
Leo
希望更多人分清正规融资融券和场外配资,别只盯着收益放大。